Nach einem durch eine Drohne verursachten Schaden stehen zuerst Hilfeleistung und die Sicherung der Unfallstelle an. Anschließend folgen die Dokumentation und eine unverzügliche Meldung an die zuständige Versicherung. Bei einem beschädigten Fahrzeug sind beispielsweise Kontaktangaben, Übersichtsaufnahmen und Flugprotokolle wichtig; bei Verletzungen hat dagegen die medizinische Versorgung Vorrang vor jeder Beweissicherung.
Beim Thema Drohne, Schaden und Versicherung entscheidet die Art des Schadens über den weiteren Ablauf: Ansprüche geschädigter Dritter betreffen grundsätzlich die Luftfahrt-Haftpflicht, Schäden an der eigenen Drohne eine gegebenenfalls vorhandene Kaskodeckung. Eine Haftpflichtversicherung ersetzt deshalb nicht automatisch ein zerstörtes Fluggerät. Auch ein bestehender Vertrag garantiert keine vollständige Leistung, wenn etwa die konkrete Nutzung außerhalb des vereinbarten Schutzes liegt.
Was ist unmittelbar nach einem Drohnenschaden zu tun?
Der Flugbetrieb ist zu beenden, soweit dadurch keine zusätzliche Gefahr entsteht. Laufende Propeller können Schnittverletzungen verursachen, beschädigte Akkus durch interne Kurzschlüsse überhitzen. Nach einem Einschlag auf einem Parkplatz sind deshalb Abstand und eine abgesicherte Gefahrenstelle wichtiger als das sofortige Bergen der Drohne; bei Rauchentwicklung scheidet eine ungeschützte Annäherung aus.
Bei Verletzungen sind Erste Hilfe und erforderlichenfalls der Notruf notwendig. Am Telefon zählen Unfallort, erkennbare Verletzungen und fortbestehende Gefahren, beispielsweise ein rauchender Akku. Eine zunächst unauffällige Person kann dennoch behandlungsbedürftig sein, etwa nach einem Treffer am Kopf; eine eigene medizinische Entwarnung ersetzt keine fachliche Abklärung.
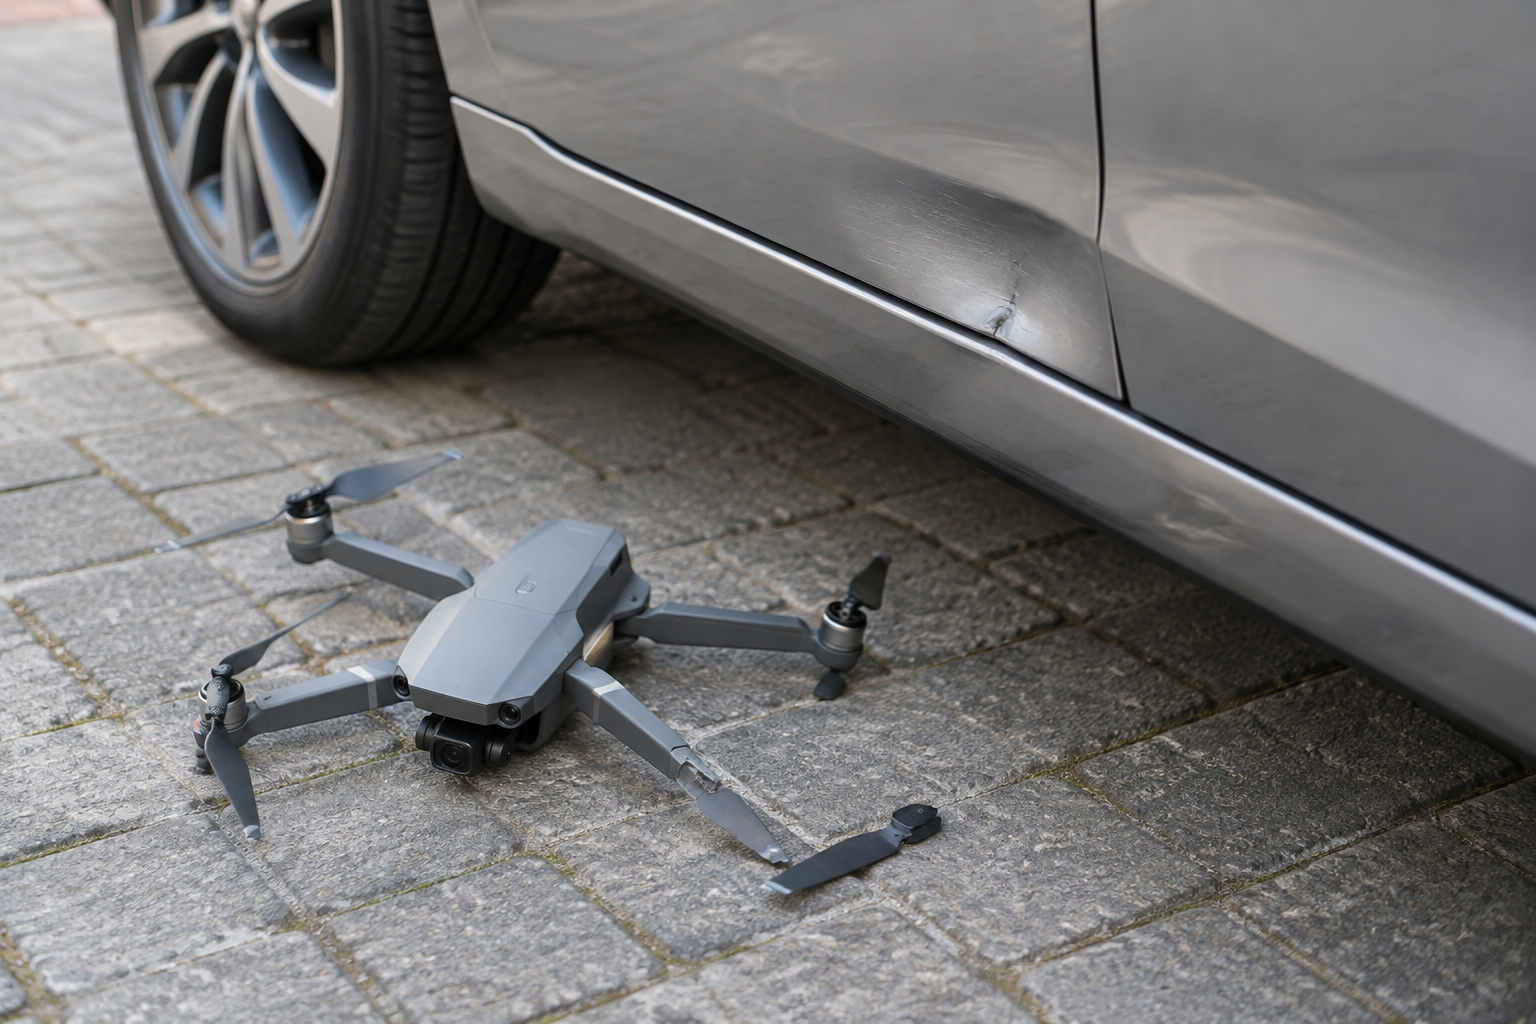
Beschädigte Gegenstände sollten möglichst unverändert bleiben, bis ihre Lage dokumentiert ist. Dadurch lässt sich später nachvollziehen, ob beispielsweise eine Delle zum Aufprallpunkt passt. Muss ein Fahrzeug wegen einer Verkehrsgefährdung versetzt werden, geht die Gefahrenabwehr vor; vorherige Fotos sind nur sinnvoll, soweit sie ohne zusätzliche Risiken möglich sind.
Die Kontaktdaten der beteiligten Personen und gegebenenfalls erreichbarer Zeugen sind aufzunehmen. Bei Schäden an fremdem Eigentum ohne anwesende Eigentümerseite ist eine nachvollziehbare Kontaktaufnahme erforderlich, bei unklarer Lage gegebenenfalls unter Einschaltung der Polizei. Ein hinterlassener Zettel allein gewährleistet keine verlässliche Klärung und ersetzt keine möglicherweise bestehenden gesetzlichen Pflichten.
Welche Versicherung ist für welchen Schaden zuständig?
Für Drohnen besteht in Deutschland grundsätzlich eine gesetzliche Pflicht zur Luftfahrt-Haftpflichtversicherung. Diese deckt im vereinbarten Umfang die gesetzliche Haftpflicht wegen Schäden gegenüber Dritten und prüft zugleich, ob Forderungen berechtigt sind. Ein gewöhnlicher Privathaftpflichtvertrag genügt nur, wenn der Drohnenbetrieb ausdrücklich und mit den gesetzlich erforderlichen Bedingungen eingeschlossen ist.
Ein beschädigtes fremdes Autodach ist ein typischer Haftpflichtfall, ein gebrochener eigener Kameraträger dagegen grundsätzlich ein Eigenschaden. Für Letzteren kommt eine vorhandene Kaskoversicherung nach deren Bedingungen infrage. Treffen beide Schäden bei demselben Absturz zusammen, sind getrennte Bearbeitungsvorgänge möglich; die Meldung bei einer Sparte erreicht nicht zwingend automatisch die andere.
Entscheidend sind versicherte Personen, Fluggeräte und Nutzungsarten. Ein privat versicherter Freizeitflug kann anders eingeordnet werden als eine bezahlte Dachaufnahme, weil gewerbliche Tätigkeiten vertraglich gesondert geregelt sein können. Unentgeltlichkeit allein beweist jedoch keine private Nutzung, beispielsweise bei Aufnahmen für einen Betrieb; maßgeblich bleiben Bedingungen und tatsächlicher Zweck.
Auch die Haftung ist nicht allein von einem nachgewiesenen Steuerfehler abhängig. Für Luftfahrzeughalter kommt eine Gefährdungshaftung in Betracht, also eine Haftung aufgrund der Betriebsgefahr ohne erforderlichen Verschuldensnachweis. Ein plötzlicher technischer Defekt beseitigt Ansprüche daher nicht automatisch; Sonderkonstellationen und mögliche Ersatzpflichten weiterer Beteiligter benötigen eine gesonderte Prüfung.
| Schadenbild | Möglicher Versicherungsweg | Wichtiger Prüfpunkt |
|---|---|---|
| Fremdes Fahrzeug oder Gebäude beschädigt | Luftfahrt-Haftpflicht | Haftung, Ursache und Schadenhöhe |
| Unbeteiligte Person verletzt | Luftfahrt-Haftpflicht | Verletzungsfolgen und Ursachenzusammenhang |
| Eigene Drohne beschädigt | Vereinbarte Kaskodeckung | Versicherte Ereignisse und Selbstbeteiligung |
| Geliehene Ausrüstung beschädigt | Vertragsabhängige Deckung | Regelungen für geliehene oder verwahrte Sachen |
| Reiner finanzieller Nachteil | Abhängig vom Deckungsumfang | Einschluss entsprechender Vermögensschäden |
Wie erfolgt die Schadenmeldung an die Versicherung?
Die Meldung sollte unverzüglich erfolgen, auch wenn Ursache oder Schadenhöhe noch unklar sind. Frühe Informationen ermöglichen Rückfragen, Besichtigungen und eine geordnete Beweissicherung. Fehlt beispielsweise noch ein Reparaturangebot, reicht zunächst eine vorläufige Beschreibung; das Warten auf sämtliche Unterlagen kann dagegen vertragliche Meldepflichten gefährden.
Erforderlich sind eine eindeutige Zuordnung zum Vertrag sowie Angaben zu Zeitpunkt, Ort, Flugzweck und Beteiligten. Der Ablauf sollte chronologisch und ohne spekulative Ursachenzuschreibung beschrieben werden. „Die Drohne verlor während des Rückflugs an Höhe“ bezeichnet eine Beobachtung; „der Akku war defekt“ ist ohne technische Untersuchung lediglich eine Vermutung.
Vorhandene Forderungsschreiben sind vollständig weiterzuleiten, einschließlich Anlagen und erkennbarer Fristen. Das gilt beispielsweise für einen Kostenvoranschlag der Werkstatt oder ein anwaltliches Schreiben. Ein gerichtlicher Mahnbescheid erfordert zusätzlich fristgerechte Reaktion; die bloße Weiterleitung an die Versicherung stellt eine rechtzeitige Bearbeitung nicht automatisch sicher.
Eine Eingangsbestätigung und die Schadenfallnummer erleichtern die weitere Zuordnung. Ergänzungen sollten unter derselben Nummer mit kurzer Angabe des neuen Inhalts übermittelt werden, etwa als nachgereichtes Flugprotokoll. Eine telefonische Auskunft bleibt bei strittigen Punkten schwer belegbar; wesentliche Absprachen sollten deshalb schriftlich bestätigt werden.
- Vertragsnummer, Kontaktdaten und versicherte Rolle angeben.
- Ort, Zeitpunkt und Zweck des Fluges sachlich beschreiben.
- Personen-, Sach- und Eigenschäden getrennt aufführen.
- Bereits erfolgte Hilfeleistungen und Sicherungsmaßnahmen nennen.
- Vorhandene Unterlagen beifügen und fehlende Belege ankündigen.
Welche Nachweise sichern Ursache und Schadenhöhe?
Aussagekräftige Fotos zeigen sowohl die Gesamtsituation als auch einzelne Beschädigungen. Eine Übersichtsaufnahme verbindet beispielsweise den Standort des Fahrzeugs mit der Absturzstelle, während Detailbilder Kratzer und Bruchkanten dokumentieren. Nahaufnahmen allein lassen den Zusammenhang häufig offen; bei notwendiger Gefahrenabwehr ist eine lückenlose Bildserie allerdings nachrangig.
Flugprotokolle, auch Logs genannt, können Positionsdaten, Höhenangaben, Akkuzustände und Warnmeldungen enthalten. Damit lässt sich etwa nachvollziehen, ob vor dem Absturz bereits Spannungsprobleme aufgezeichnet wurden. Solche Daten beweisen jedoch nicht jede Ursache: Aufzeichnungslücken, unterschiedliche Höhenbezüge oder eine ungenaue Positionsbestimmung begrenzen die Aussagekraft.
Originaldateien sollten unverändert und zusätzlich gesichert werden. Metadaten, also ergänzende Dateiangaben wie Aufnahmezeit oder Standort, können die zeitliche Zuordnung unterstützen; eine bearbeitete Aufnahme verliert möglicherweise solche Informationen. Eine falsche Geräteuhr bleibt jedoch möglich, weshalb Abweichungen zu anderen Zeitangaben ausdrücklich dokumentiert werden sollten.
Zur Schadenhöhe gehören nachvollziehbare Reparaturangebote, Rechnungen und gegebenenfalls Angaben zu Alter und Zustand des beschädigten Gegenstands. Ein neuer Kratzer an einem bereits beschädigten Bauteil rechtfertigt nicht ohne Weiteres sämtliche verlangten Arbeiten. Bei größeren oder technisch unklaren Schäden kann ein Gutachten sinnvoll sein; dessen Beauftragung und Kostenübernahme sollten vorher abgestimmt werden.
Zeugenaussagen und ein zeitnahes Gedächtnisprotokoll ergänzen technische Belege. Festzuhalten sind beispielsweise beobachtete Flugbewegungen, Windverhältnisse und Warnsignale, getrennt von späteren Schlussfolgerungen. Persönliche Daten und Aufnahmen gehören dabei nur an berechtigte Stellen; eine öffentliche Veröffentlichung verletzter Personen ist keine erforderliche Beweissicherung.
Welche Aussagen und Handlungen erschweren die Regulierung?
Eine sachliche Beschreibung des Geschehens ist von einem verbindlichen Schuldanerkenntnis zu unterscheiden. Aussagen wie eine vorbehaltlose Zusage sämtlicher Reparaturkosten können die spätere Klärung erschweren, weil Umfang und Berechtigung der Forderung noch offen sind. Daraus folgt jedoch nicht automatisch ein vollständiger Verlust des Versicherungsschutzes; entscheidend sind Erklärung, Rechtslage und Vertragsbedingungen.
Beschädigte Teile sollten bis zur Abstimmung mit der Versicherung aufbewahrt werden, soweit das gefahrlos möglich ist. Ein Motor, Propeller oder Akku kann Hinweise auf die Unfallursache liefern, die nach Entsorgung fehlen. Für brandgefährliche Akkus gilt diese Empfehlung nur eingeschränkt: Sichere Handhabung und fachgerechte Entsorgung haben Vorrang, möglichst mit vorheriger Dokumentation.
Größere Reparaturen sollten nicht ohne Abstimmung beauftragt werden, sofern eine vorherige Prüfung möglich ist. Wird etwa eine beschädigte Fassadenfläche vollständig erneuert, lässt sich der ursprüngliche Umfang anschließend schwieriger beurteilen. Notwendige Maßnahmen zur Schadenminderung, beispielsweise eine provisorische Abdichtung gegen eindringenden Regen, dürfen dadurch jedoch nicht unnötig verzögert werden.
Unvollständige oder beschönigende Angaben können die Deckungsprüfung erheblich belasten. Eine Obliegenheit ist eine vertragliche Verhaltensanforderung, beispielsweise zur wahrheitsgemäßen Auskunft; ihre Verletzung kann abhängig von Verschulden und Zusammenhang leistungsrechtliche Folgen haben. Ein vergessener Anhang ist deshalb anders einzuordnen als bewusst veränderte Flugdaten, sollte aber ebenfalls zügig nachgereicht werden.
Wann sind Behörden einzubeziehen und wie geht es weiter?
Nicht jeder kleine Sachschaden erfordert denselben behördlichen Meldeweg. Bei Verletzten, akuter Gefahr, ungeklärten Beteiligten oder einem möglichen strafrechtlichen Sachverhalt kann die Einschaltung der Polizei erforderlich sein. Eine Delle an einer Gartenhütte ohne weitere Gefährdung ist anders einzuordnen als ein Absturz auf eine befahrene Straße; die Versicherungsmeldung ersetzt behördliche Pflichten nicht.
Daneben können luftfahrtrechtliche Meldepflichten bestehen, deren Umfang vom Ereignis und vom Betrieb abhängt. Insbesondere bei schweren Verletzungen, Todesfällen oder einer Beteiligung bemannter Luftfahrzeuge ist eine unverzügliche Klärung mit den zuständigen Stellen, etwa der Bundesstelle für Flugunfalluntersuchung, erforderlich. Ein bloßer Eigenschaden an einer kleinen Drohne löst dagegen nicht automatisch dieselben Pflichten aus.
Im weiteren Verlauf prüft die Haftpflichtversicherung Deckung, Haftung und Forderungshöhe. Berechtigte Ansprüche werden im versicherten Umfang reguliert, unberechtigte Ansprüche abgewehrt; dieser Abwehrschutz wird als passiver Rechtsschutz bezeichnet. Eine hohe Forderung bedeutet daher noch keine entsprechende Zahlung, während eine vertragliche Selbstbeteiligung oder Deckungsgrenze eine eigene finanzielle Belastung hinterlassen kann.
Bei Rückfragen sollten fehlende Angaben gezielt ergänzt und Widersprüche nachvollziehbar erklärt werden. Weichen beispielsweise Fotozeit und Flugprotokoll voneinander ab, kann eine falsch eingestellte Uhr die Ursache sein. Bleibt die Deckung strittig oder drohen erhebliche persönliche Forderungen, ist eine unabhängige rechtliche Prüfung sinnvoll; pauschale Vermutungen ersetzen die Prüfung des Vertrags nicht.
Häufige Fragen: Was ist nach einem Drohnenschaden noch wichtig?
Ist ein Schaden durch einen Steuerfehler versichert?
Ein fahrlässiger Steuerfehler ist ein typischer Anlass für eine Haftpflichtprüfung, beispielsweise nach einem falsch eingeschätzten Abstand zu einem Gebäude. Eine automatische Deckungszusage folgt daraus nicht, weil unter anderem versicherte Nutzung und Vertragsumfang maßgeblich bleiben. Vorsätzlich verursachte Schäden sind grundsätzlich nicht mit gewöhnlichen Bedienfehlern gleichzusetzen.
Muss auch ein kleiner Schaden gemeldet werden?
Ein möglicherweise gedeckter Haftpflichtfall sollte auch bei zunächst geringem Umfang zeitnah gemeldet werden. Hinter einer kleinen Lackspur können weitere Reparaturpositionen stehen, die erst später erkennbar werden. Eine private Einigung kann im Einzelfall möglich sein, sollte aber nicht ungeprüft die vertraglichen Meldepflichten verdrängen.
Was gilt bei einem Schaden durch eine geliehene Drohne?
Fremdschäden und Schäden am geliehenen Fluggerät sind getrennt zu betrachten. Für den Fremdschaden ist zu klären, ob der konkrete Betrieb und die steuernde Person von der Luftfahrt-Haftpflicht erfasst werden. Der Bruch der geliehenen Drohne selbst kann besonderen Ausschlüssen oder einer gesonderten Kaskodeckung unterliegen.
Reichen Bildschirmaufnahmen als Nachweis aus?
Bildschirmaufnahmen können Warnmeldungen oder Kartenansichten ergänzend belegen, ersetzen aber möglichst nicht die Originaldaten. Ein einzelnes Bild zeigt beispielsweise einen Akkustand, jedoch nicht zwingend dessen Verlauf vor dem Absturz. Sind vollständige Protokolle technisch nicht verfügbar, sollten diese Einschränkung und alternative Belege dokumentiert werden.