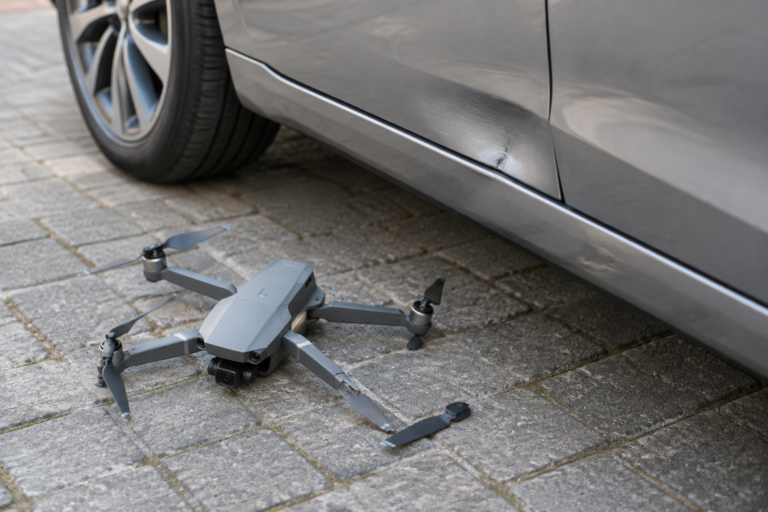
Auch Drohnen unter 250 Gramm benötigen in Deutschland grundsätzlich eine Luftfahrthaftpflichtversicherung. Das geringe Gewicht erleichtert bestimmte Betriebsanforderungen, beseitigt aber nicht die gesetzliche Absicherungspflicht für Schäden gegenüber Dritten. Eine leichte Kameradrohne, die auf ein geparktes Fahrzeug fällt, kann erhebliche Reparaturkosten verursachen; ihr geringer Kaufpreis begrenzt die Haftung nicht.
Bei der Suche nach „drohne 250 gramm versicherung“ steht deshalb nicht die Frage nach einer Gewichtsausnahme im Mittelpunkt, sondern die nach dem passenden Versicherungsschutz. Eine Privathaftpflicht kann ausreichen, sofern versicherungspflichtige Drohnen ausdrücklich und rechtskonform eingeschlossen sind. Eine bloße Klausel für Spielzeug oder ferngesteuerte Modelle bietet dagegen keine verlässliche Grundlage für jede leichte Kameradrohne.
Warum besteht auch unter 250 Gramm eine Versicherungspflicht?
Die Versicherungspflicht knüpft in Deutschland grundsätzlich an die Haltereigenschaft eines Luftfahrzeugs an, nicht an dessen Marktwert. Maßgeblich sind insbesondere das Luftverkehrsgesetz und die ergänzenden Vorgaben der Luftverkehrs-Zulassungs-Ordnung. Eine privat eingesetzte Minidrohne fällt daher nicht allein wegen ihres Gewichts aus der Pflicht; Erleichterungen beim EU-Betriebsrecht betreffen einen anderen Regelungsbereich.
Hinter der Pflicht steht die Absicherung geschädigter Dritter, deren Ansprüche die finanziellen Möglichkeiten des Halters übersteigen können. Schon ein leichter Multikopter kann durch einen Sturz oder rotierende Propeller eine Verletzung auslösen. Ein glimpflicher Kontakt mit einer Jacke bleibt möglicherweise folgenlos, während eine Augenverletzung Behandlungskosten und langfristige Ersatzansprüche nach sich ziehen kann.
Hinzu kommt die luftrechtliche Gefährdungshaftung: Unter den gesetzlichen Voraussetzungen kann eine Haftung entstehen, ohne dass ein persönlicher Steuerfehler nachgewiesen werden muss. Beispielsweise kann ein technischer Defekt zum Absturz auf fremdes Eigentum führen. Allerdings bedeutet das nicht, dass jeder zeitlich mit einem Flug verbundene Schaden automatisch ersetzt werden muss; Ursache, Anspruchsgrundlage und gesetzliche Grenzen bleiben entscheidend.
Halter, Eigentümer und Fernpilot müssen außerdem nicht dieselbe Person sein. Als Halter gilt regelmäßig, wer das Luftfahrzeug für eigene Rechnung nutzt und über seinen Einsatz verfügt; bei einem dauerhaft überlassenen Gerät kann diese Zuordnung anders ausfallen als bei einer kurzen Leihe. Deshalb sollte der Vertrag nicht nur das Gerät erfassen, sondern auch den tatsächlichen Halter und den vorgesehenen Kreis berechtigter Fernpiloten.
Reicht die Privathaftpflicht für eine leichte Drohne aus?
Eine Privathaftpflicht reicht nur dann aus, wenn ihr Leistungsumfang die gesetzlich erforderliche Luftfahrthaftpflicht tatsächlich einschließt. Viele Bedingungen unterscheiden zwischen nicht versicherungspflichtigen Flugmodellen und versicherungspflichtigen Luftfahrzeugen. Eine allgemeine Formulierung über ferngesteuerte Spielzeuge kann beispielsweise einen kleinen Bodenroboter erfassen, ohne damit eine Kameradrohne im Freien ausreichend abzusichern.
Entscheidend sind daher die Versicherungsbedingungen und eine passende Bestätigung des Versicherers, nicht allein eine kurze Produktbeschreibung. Erkennbar sein sollten insbesondere die zulässige Geräteart, Gewichtsgrenzen, Nutzungsarten und der versicherte Personenkreis. Eine ausdrücklich eingeschlossene privat genutzte Drohne kann gut passen; bei regelmäßigen Aufnahmen für einen Betrieb kann derselbe Vertrag bereits außerhalb seines vorgesehenen Umfangs liegen.
Eine eigenständige Drohnenhaftpflicht ist sinnvoll, wenn die Privathaftpflicht keine eindeutige Deckung bietet oder besondere Einsätze vorgesehen sind. Sie erleichtert beispielsweise die gesonderte Absicherung mehrerer Geräte oder betrieblicher Flüge, sofern die Bedingungen dies vorsehen. Eine separate Police ist jedoch nicht automatisch umfassender: Auch dort können Einschränkungen für fremde Fernpiloten, bestimmte Länder oder besondere Betriebsarten enthalten sein.
Die Versicherungssumme bezeichnet die vertraglich verfügbare Höchstleistung und muss mindestens die gesetzlichen Anforderungen erfüllen. Bei schweren Personenschäden kann die gesetzliche Mindestabsicherung wirtschaftlich knapp werden, weshalb der Blick nicht nur auf kleinere Sachschäden gerichtet sein sollte. Eine hohe Summe ersetzt allerdings keinen passenden Deckungsumfang; ein ausgeschlossener beruflicher Einsatz wird durch eine großzügige Leistungsgrenze nicht eingeschlossen.
| Absicherungsform | Geeignet bei | Entscheidende Grenze |
|---|---|---|
| Privathaftpflicht mit Drohneneinschluss | Privaten Flügen innerhalb der ausdrücklich versicherten Nutzung | Gesetzliche Luftfahrthaftpflicht muss tatsächlich eingeschlossen sein |
| Eigenständige Drohnenhaftpflicht | Gesondertem Absicherungsbedarf oder erweiterten Einsätzen | Nutzungsarten, Geräte und Fernpiloten bleiben vertragsabhängig |
| Betriebliche Luftfahrthaftpflicht | Aufnahmen im Rahmen beruflicher Tätigkeiten | Konkrete Tätigkeit und Betriebsweise müssen gedeckt sein |
| Zusätzliche Kaskoversicherung | Gewünschtem Schutz des eigenen Fluggeräts | Ersetzt die Haftpflicht nicht |
Welche Schäden sind gedeckt und wo bleiben Lücken?
Die Luftfahrthaftpflicht dient der Absicherung gesetzlicher Schadenersatzansprüche Dritter und der Abwehr unberechtigter Forderungen. Typische Fälle sind beschädigte Sachen oder verletzte Personen, etwa nach einem Kontrollverlust über einem zulässigen Flugbereich. Nicht jede erhobene Forderung ist jedoch berechtigt; auch die Prüfung des behaupteten Zusammenhangs zwischen Flug und Schaden gehört deshalb zur Funktion der Haftpflicht.
Am eigenen Fluggerät entstandene Schäden gehören grundsätzlich nicht zum Kern der Haftpflichtdeckung. Bricht nach einem Aufprall der Kameraträger, kommt dafür gegebenenfalls eine Kaskoversicherung infrage, also eine gesonderte Absicherung eigener Sachschäden. Ob auch Wasserschäden, Verlust oder ein nicht auffindbares Gerät erfasst sind, hängt vom Vertrag ab; eine bloße Reparaturdeckung schützt nicht zwangsläufig gegen vollständiges Verschwinden.
Besondere Aufmerksamkeit verdienen geliehene Geräte und Gegenstände, die sich in Obhut befinden. Wird eine fremde Drohne während einer Leihe beschädigt, kann ein Ausschluss für Schäden an geliehenen Sachen greifen. Der Schaden am danebenstehenden fremden Auto ist rechtlich anders einzuordnen; beide Schäden entstehen zwar beim selben Absturz, können aber unterschiedlichen Deckungsregeln unterliegen.
Auch Persönlichkeits- und Datenschutzverletzungen sind nicht automatisch umfassend eingeschlossen. Eine unerlaubte Aufnahme eines abgeschirmten Gartens kann andere Ansprüche auslösen als ein beschädigtes Dachfenster, weil kein klassischer Personen- oder Sachschaden vorliegen muss. Für Luftbildaufnahmen sind daher Klauseln zu solchen Ansprüchen und zu reinen Vermögensschäden relevant; Bußgelder gehören dagegen grundsätzlich nicht zur gewöhnlichen Haftpflichtleistung.
Welche Bedeutung haben Gewicht, Kamera und Drohnenklasse?
Die 250-Gramm-Grenze ist vor allem für europäische Betriebsvorgaben wichtig und keine allgemeine Versicherungsfreigrenze. Unter bestimmten Voraussetzungen gelten für leichte Drohnen Erleichterungen, etwa beim erforderlichen Kompetenznachweis. Ein Gerät der Klasse C0 benötigt in der offenen Kategorie grundsätzlich keinen förmlichen Kompetenznachweis; die Kenntnis der Herstelleranleitung und die Einhaltung der übrigen Betriebsregeln bleiben dennoch erforderlich.
Gewichtsangaben müssen zum jeweiligen Regelungszusammenhang passen, weil tatsächliches Abfluggewicht und höchstzulässige Startmasse nicht beliebig austauschbar sind. Ein Propellerschutz, eine Zusatzleuchte oder ein anderer Akku können das Gewicht erhöhen und die zugelassene Konfiguration verändern. Eine entsprechend veränderte C0-Drohne wird dadurch nicht automatisch zu einer rechtmäßig nutzbaren Drohne einer anderen Klasse; Herstellergrenzen und Versicherungsbedingungen sind gesondert zu beachten.
Eine Kamera kann auch bei weniger als 250 Gramm die Registrierung des Betreibers erforderlich machen. Das gilt grundsätzlich, wenn ein Sensor personenbezogene Daten erfassen kann und keine einschlägige Spielzeugausnahme besteht. Eine leichte Kameradrohne für Landschaftsaufnahmen benötigt daher regelmäßig einen registrierten Betreiber; ein entsprechend eingestuftes Spielzeug kann hinsichtlich der Registrierung anders behandelt werden, ohne dadurch automatisch versicherungsfrei zu sein.
Registrierung, Kompetenznachweis und Versicherung erfüllen unterschiedliche Aufgaben und ersetzen sich nicht gegenseitig. Eine korrekt angebrachte Betreiberkennung belegt beispielsweise nicht, dass ein gültiger Versicherungsvertrag besteht. Umgekehrt erlaubt eine Police weder Flüge in geografischen Gebieten mit entgegenstehenden Beschränkungen noch das Überfliegen von Menschenansammlungen; auch die grundsätzlich geltende Höhengrenze von 120 Metern in der offenen Kategorie bleibt relevant, vorbehaltlich geregelter Ausnahmen.
Wann benötigen berufliche Flüge und Reisen besondere Deckung?
Die Abgrenzung zwischen privater und beruflicher Nutzung richtet sich nach dem Vertrag und dem tatsächlichen Zweck des Einsatzes. Aufnahmen eines eigenen Betriebsgebäudes können bereits betrieblich veranlasst sein, obwohl keine gesonderte Rechnung für den Flug gestellt wird. Eine unentgeltliche Aufnahme ist deshalb nicht automatisch privat; bei gelegentlichen Gefälligkeiten können die Bedingungen wiederum ausdrücklich weitergehenden Schutz vorsehen.
Die luftrechtliche Einordnung läuft davon unabhängig. Auch ein beruflicher Flug kann in der offenen Kategorie stattfinden, wenn deren Voraussetzungen eingehalten werden; die bloße Bezahlung erzwingt keine andere Betriebskategorie. Umgekehrt kann ein privates Vorhaben außerhalb dieser Voraussetzungen zusätzliche Genehmigungen benötigen, beispielsweise ein geplanter Flug außerhalb der direkten Sichtweite ohne einschlägige Ausnahme.
Bei Auslandsreisen müssen räumlicher Versicherungsschutz und örtliches Luftrecht zusammenpassen. Eine in Deutschland ausreichende Police kann beispielsweise ein Urlaubsland ausschließen oder für bestimmte Staaten besondere Nachweise verlangen. Selbst eine weltweit formulierte Deckung ist kein Freibrief für jeden Einsatz: Lokale Registrierungsvorgaben, Flugbeschränkungen und Anforderungen an Versicherungsnachweise können weiterhin bestehen.
Bei mehreren Fernpiloten sollte eindeutig geregelt sein, wer versichert ist und unter welchen Voraussetzungen. Ein Familienmitglied, eine beschäftigte Person oder eine kurzfristig unterstützende Begleitung kann je nach Vertrag unterschiedlich behandelt werden. Ein erlaubter Geräteverleih bedeutet außerdem nicht zwingend, dass Eigenschäden an der verliehenen Drohne gedeckt sind; die Absicherung gegenüber Dritten und der Schutz des Geräts bleiben getrennte Fragen.
Welche Vertragsprüfung verhindert typische Absicherungslücken?
Vor Abschluss empfiehlt sich eine Beschreibung des tatsächlichen Einsatzprofils, weil pauschale Angaben leicht zu unpassenden Verträgen führen. Dazu gehören Flugzweck, Geräte, Zubehör, Einsatzländer und die beteiligten Fernpiloten. Für gelegentliche private Landschaftsaufnahmen kann ein klarer Einschluss in der Privathaftpflicht genügen; regelmäßige Dokumentationsflüge auf Baustellen verlangen eine ausdrücklich passende betriebliche Deckung.
- Versicherungspflichtige Drohnen und gesetzliche Halterhaftung ausdrücklich eingeschlossen.
- Gewichtsgrenzen und zulässige Gerätekonfiguration nachvollziehbar geregelt.
- Private, berufliche oder gemischte Nutzung zutreffend angegeben.
- Versicherungssumme, Selbstbeteiligung und räumlicher Geltungsbereich passend gewählt.
- Berechtigte Fernpiloten und mögliche Gerätewechsel berücksichtigt.
- Versicherungsnachweis für den vorgesehenen Betrieb verfügbar.
Verhaltenspflichten aus dem Vertrag verdienen ebenso viel Aufmerksamkeit wie die Leistungsbeschreibung. Solche Obliegenheiten können beispielsweise die unverzügliche Schadenmeldung und die Mitwirkung an der Aufklärung betreffen. Eine verspätete Meldung führt nicht in jedem Fall automatisch zum vollständigen Verlust des Schutzes; mögliche Folgen hängen unter anderem von Verschulden, Ursächlichkeit und den gesetzlichen Vorgaben ab.
Auch ein Verstoß gegen Flugregeln bedeutet nicht pauschal, dass sämtliche Ansprüche geschädigter Dritter ungedeckt bleiben. Bei Pflichtversicherungen sind Außenverhältnis zum Geschädigten und Innenverhältnis zum Versicherungsnehmer zu unterscheiden; mögliche Leistungsfreiheit oder Rückgriff richten sich nach dem konkreten Fall. Ein unzulässiger Flug über einer gesperrten Fläche bleibt deshalb finanziell riskant, selbst wenn der Geschädigte zunächst eine Leistung erhält.
Nach einem Schaden stehen Hilfeleistung, Gefahrenabwehr und eine sachliche Dokumentation im Vordergrund. Fotos der Unfallstelle, Kontaktdaten und verfügbare Flugdaten können beispielsweise die Klärung eines Absturzes erleichtern, sofern Datenschutz und Sicherheit beachtet werden. Vorschnelle Zahlungszusagen oder eigenständige Einigungen können die Schadenbearbeitung erschweren; eine frühzeitige Abstimmung mit dem Versicherer ist deshalb zweckmäßig.
Häufige Fragen: Was gilt im Einzelfall?
Ist eine Drohne ohne Kamera unter 250 Gramm versicherungsfrei?
Nein, das Fehlen einer Kamera hebt die deutsche Versicherungspflicht grundsätzlich nicht auf. Es kann aber bei der Frage nach einer Betreiberregistrierung relevant sein, weil die Erfassung personenbezogener Daten einen eigenen Registrierungstatbestand bildet. Eine leichte Freizeitdrohne ohne Kamera kann daher unter bestimmten Voraussetzungen ohne Betreiberregistrierung betrieben werden, benötigt aber weiterhin die erforderliche Haftpflichtabsicherung.
Genügt eine Versicherung nur für einzelne Flugtage?
Eine zeitlich begrenzte Deckung kann nur dann passen, wenn sämtliche versicherungspflichtigen Einsätze zuverlässig innerhalb ihres Geltungszeitraums liegen und die gesetzlichen Anforderungen erfüllt sind. Ein zusätzlicher Flug am Folgetag wäre beispielsweise nicht durch eine bereits abgelaufene Tagesdeckung abgesichert. Für wiederkehrende Nutzung ist eine durchgehende Police organisatorisch meist weniger fehleranfällig; maßgeblich bleiben die tatsächlichen Vertragszeiten.
Besteht auf dem eigenen Grundstück eine Ausnahme?
Das eigene Grundstück begründet keine allgemeine Ausnahme von der Luftfahrthaftpflicht. Eine Drohne kann etwa durch Wind auf das Nachbargrundstück geraten oder eine eingeladene Person verletzen. Selbst bei ausreichend Abstand zu Grundstücksgrenzen bleibt die gesetzliche Pflicht bestehen; Eigentum an der Startfläche ersetzt außerdem keine Prüfung der örtlichen Flugbeschränkungen.
Ist nach einem Gerätewechsel ein neuer Vertrag erforderlich?
Das hängt davon ab, ob der Vertrag bestimmte Geräte oder allgemein passende Drohnen des versicherten Halters erfasst. Bei einer gerätebezogenen Police kann beispielsweise die Meldung der neuen Seriennummer erforderlich sein, während ein weiter gefasster Einschluss einen Wechsel bereits abdeckt. Überschreitet das Ersatzgerät eine vereinbarte Gewichtsgrenze oder ändert sich der Nutzungszweck, ist eine erneute Deckungsprüfung notwendig.